«Діалог влади та бізнесу»: розглянули механізми податкової підтримки підприємців, які постраждали від російської агресії
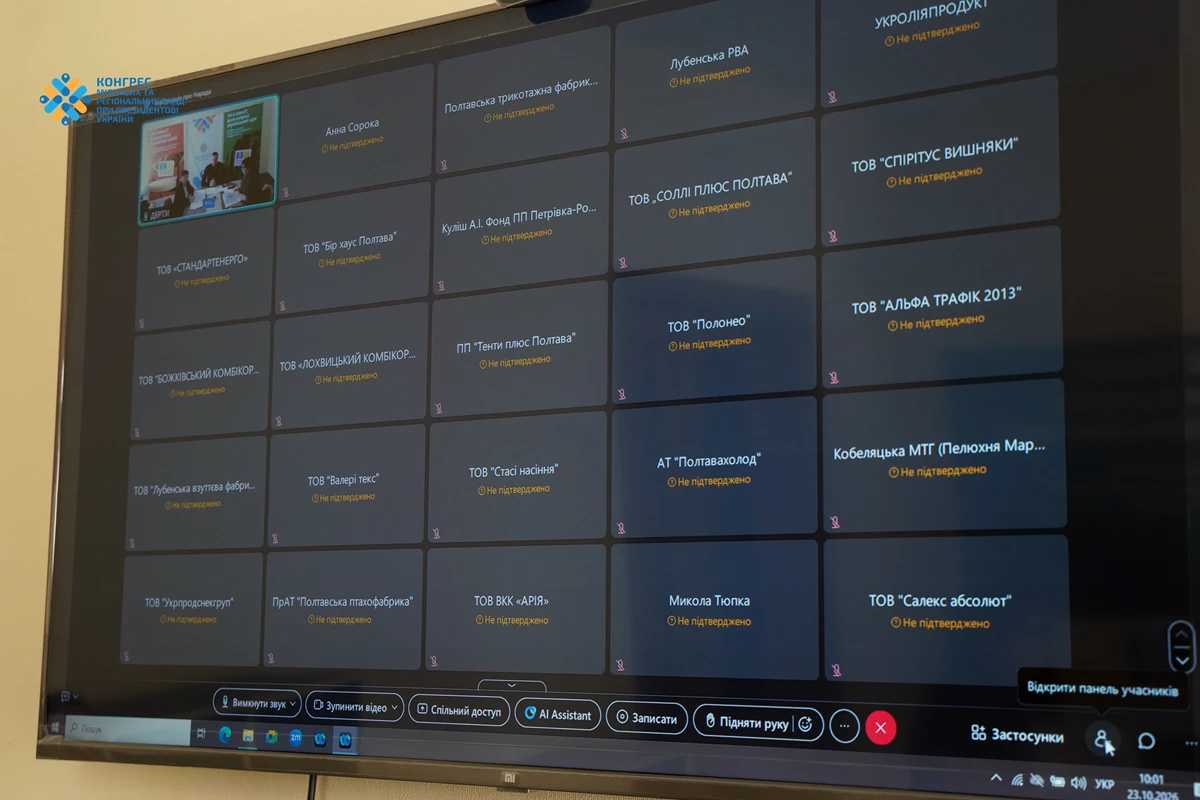
У Полтавській ОВА відбулася 56-та в поточному році зустріч із бізнесом у межах регіональної платформи «Діалог влади та бізнесу» задля налагодження партнерства і плідної співпраці в покращенні бізнес-клімату. До участі долучилися 134 особи.
У фокусі – можливості застосування законодавчих преференцій платниками податків, які зазнали шкоди/руйнації внаслідок російської агресії.
Засідання відкрив в.о. директора Департаменту економічного розвитку, торгівлі та залучення інвестицій ПОВА Андрій Сорочинський.
Зауважив, що внаслідок повномасштабної збройної агресії російської федерації значна кількість українських підприємств зазнала пошкодження або повного знищення майна, виробничих потужностей, складських приміщень та іншої інфраструктури.
Це призвело до фінансових втрат, зниження ділової активності та ускладнення виконання податкових зобов’язань.
Андрій Сорочинський акцентував, що з метою підтримки постраждалого бізнесу законодавством України передбачено низку податкових пільг і спеціальних механізмів.
Щодо можливостей застосування законодавчих преференцій платниками податків, які зазнали шкоди/руйнації внаслідок російської агресії, учасників діалогу поінформували заступник начальника ДПС у Полтавській області Ірина Година, начальник управління податкових сервісів ГУ ДПС у Полтавській області Ірина Сорокіна.
Спікери зауважили, внаслідок збройної агресії чимало підприємств зазнали втрат. Для такого бізнесу важливо не лише зафіксувати наслідки завданої шкоди, а й повідомити про них ДПС України.
ДПС напрацьовує великий комплекс заходів, щоб спростити роботу бізнесу, який постраждав від атак. Зокрема, ідеться про його чітку ідентифікацію в системах ДПС та створення окремого переліку, врахування наслідків обстрілів при оцінці податкових ризиків, зміну підходів до перевірок, а також максимальний супровід.
Суб’єкти господарювання мають можливість повідомити ДПС про втрачене чи пошкоджене майно через війну майно через електронний кабінет або в паперовій формі в Центрах обслуговування платників або Офісах податкових консультантів.
У межах діалогу розглянули низку питань: чи може підприємство скористатися податковими преференціями, якщо майно пошкоджене, але офіційне обстеження провести неможливо через небезпеку або тимчасову окупацію території; як діяти бізнесу у випадках, коли підприємство зруйноване, документи втрачені, а доступ до пошкоджених об’єктів відсутній та інші.
DSC09496
DSC09469 (2)
DSC09475 (2)
DSC09451
DSC09478 (3)